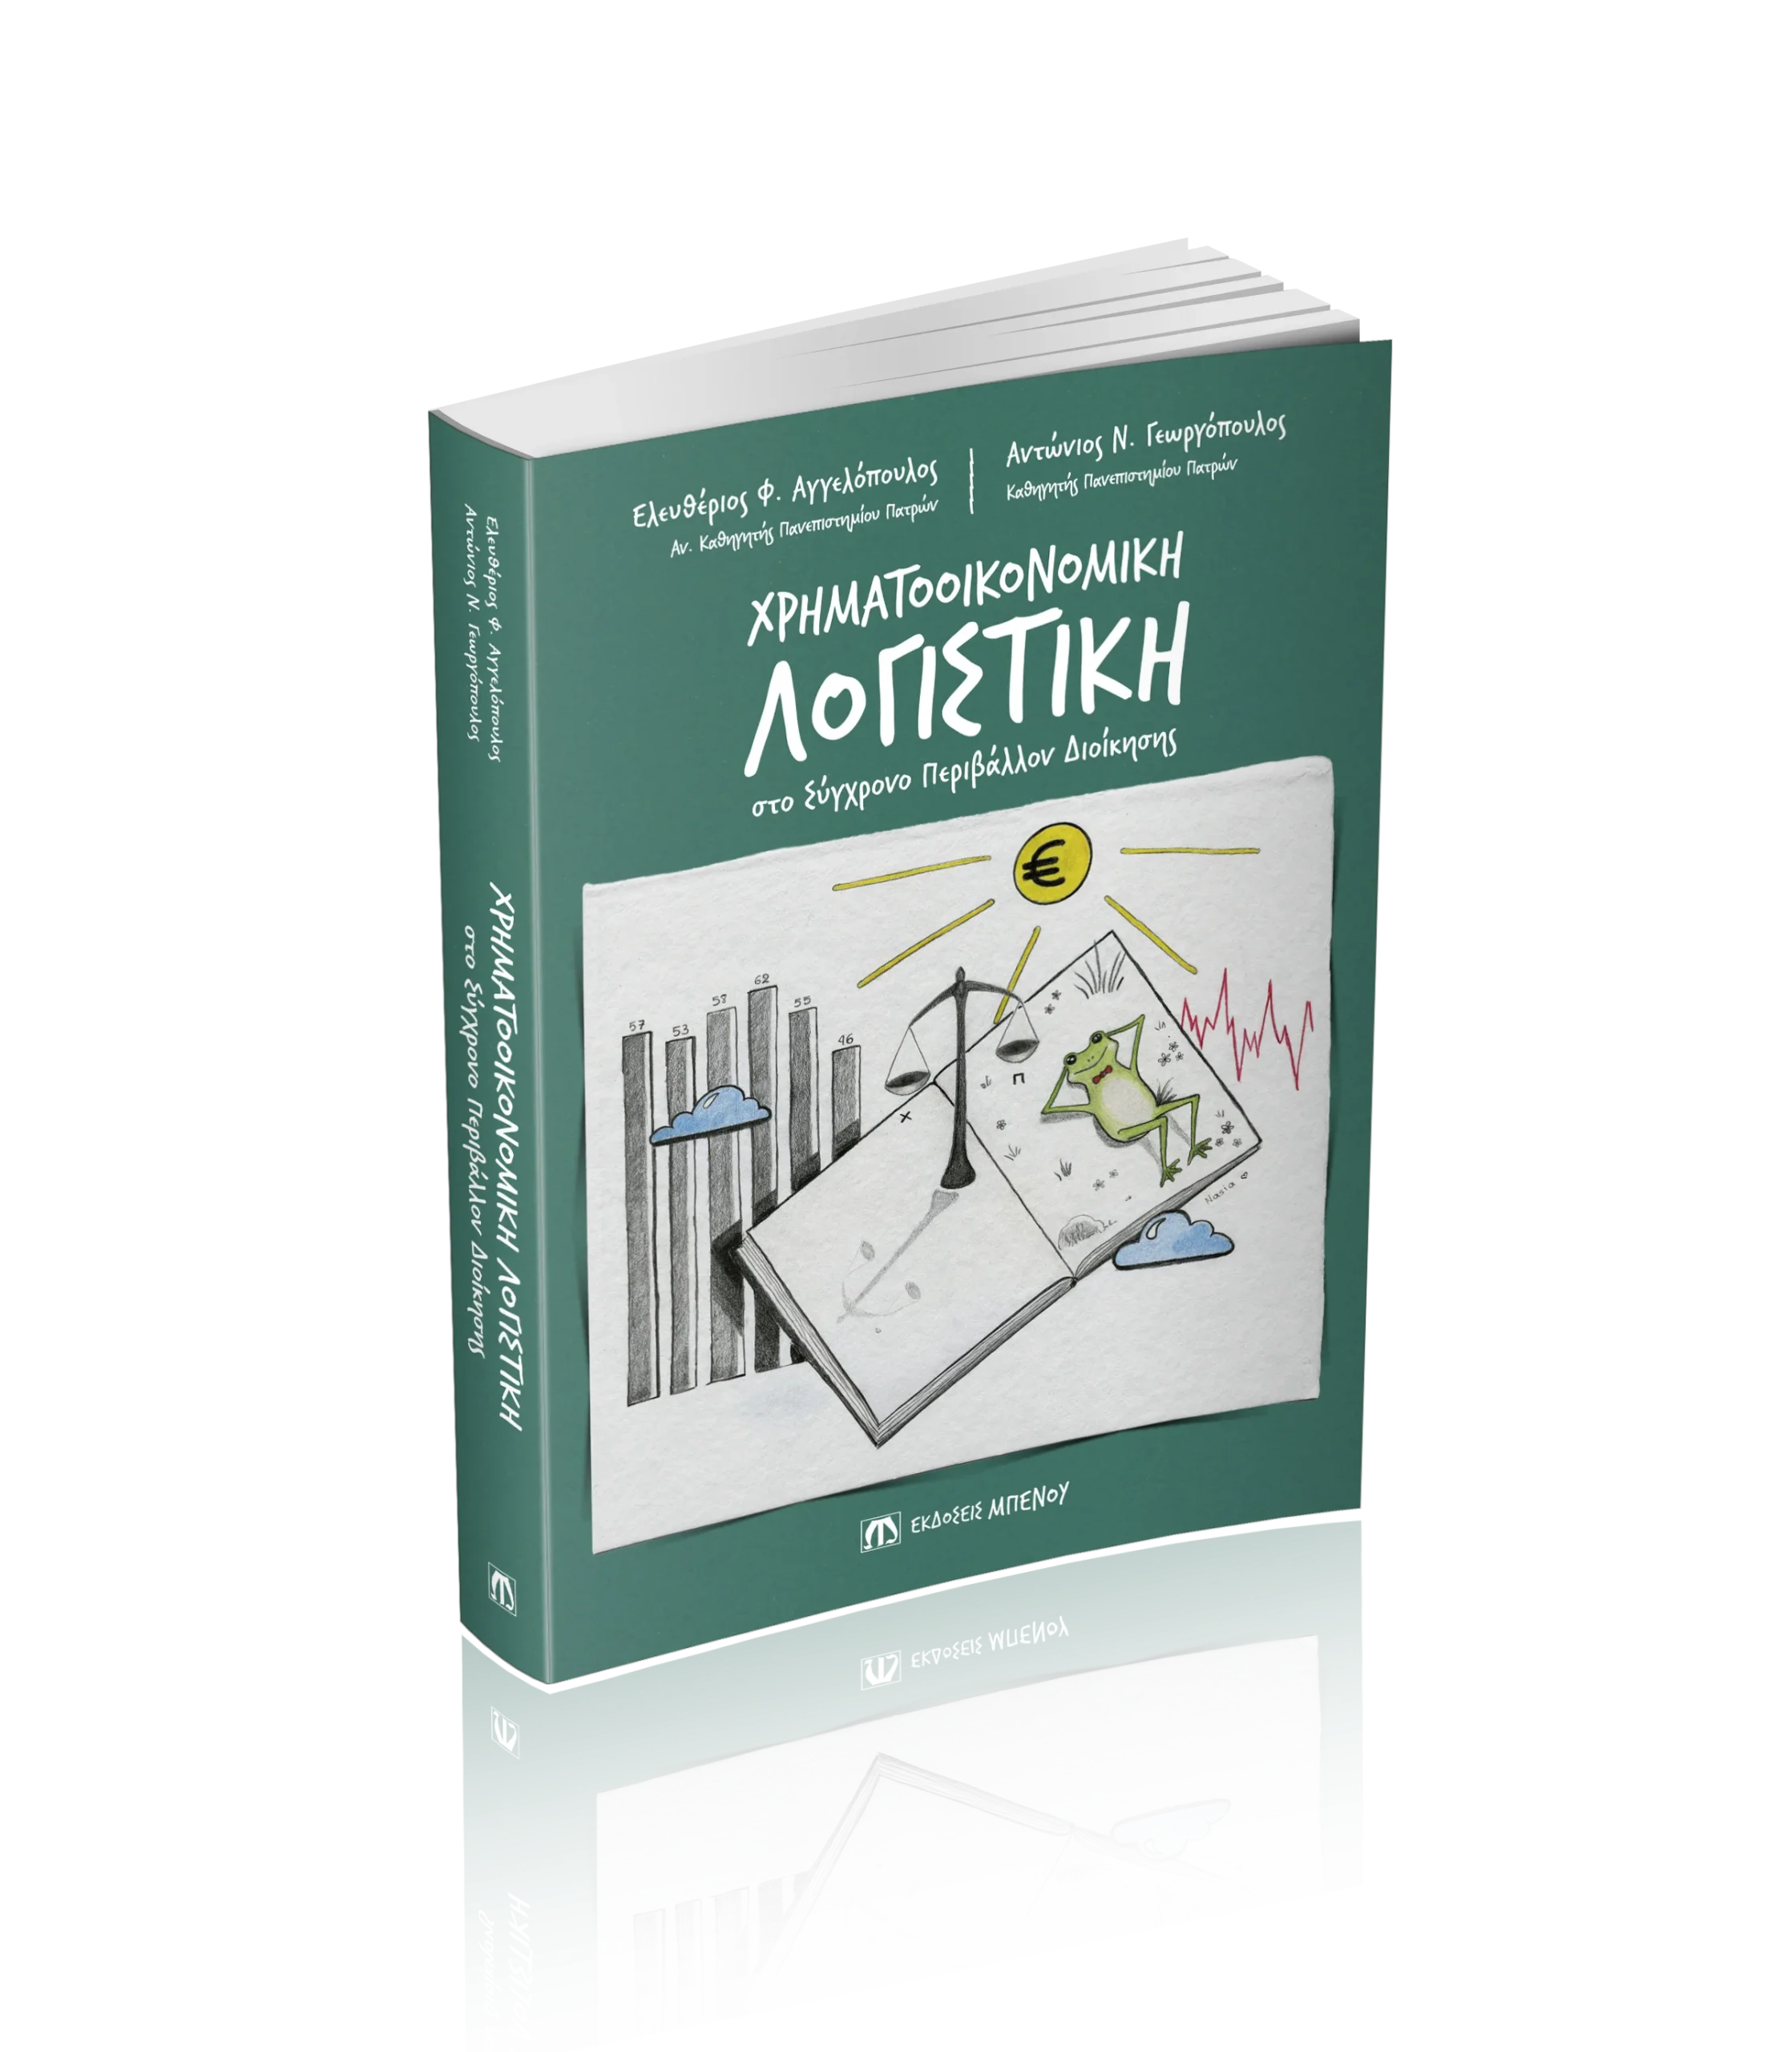
ΧΡΗΜΑΤΟΟΙΚΟΝΟΜΙΚΗ ΛΟΓΙΣΤΙΚΗ
στο Σύγχρονο Περιβάλλον Διοίκησης
Ελευθέριος Φ. Αγγελόπουλος
Αντώνιος Ν. Γεωργόπουλος
Α΄ Έκδοση
Εκδότης: Μπένου & ΣΙΑ ΕΕ
Μορφή: Μαλακό εξώφυλλο (4χρωμη έκδοση)
Αριθμός σελίδων: 808
Κωδικός ISBN: 978-960-359-198-6
Διαστάσεις: 21 × 29 εκ.
Κωδ. Εύδοξος: 153577060
Στόχος του βιβλίου
Καταλήξαμε στη συγγραφή του παρόντος βιβλίου, καθώς πιστεύουμε στην ανάγκη για ένα βιβλίο χρηματοοικονομικής λογιστικής που θα είναι φιλικό στον αναγνώστη και θα φωτίζει τη «σκοτεινή» όψη της Λογιστικής και τις σύγχρονες διεπιστημονικές διαστάσεις της στο νέο περιβάλλον Διοίκησης. Με στόχο όχι μόνο ο αναγνώστης να ξεπεράσει τυχόν αναστολές του και να ασχοληθεί με τη Λογιστική (η οποία μπορεί να θεωρείται ένα σχετικά στρυφνό επιστημονικό πεδίο), αλλά και να του δημιουργήσει τον απαραίτητο ενθουσιασμό για να συνεχίσει και παραπέρα με θέρμη τη μελέτη της.
Τώρα που ετοιμάστηκε το βιβλίο αυτό, θεωρούμε ότι θα αποτελέσει ένα κατάλληλο βοήθημα για τον φοιτητή, ώστε αυτός με σχετικά απλό τρόπο να μπει στο πνεύμα του μαθήματος και να έχει μια πολύ καλή επίδοση. Ακόμη, πιστεύουμε ότι θα αποτελέσει απαραίτητο βοήθημα για τους διδάσκοντες, για μια διδασκαλία απλή, κατανοητή και ταυτόχρονα επιστημονική. Συνεπώς, στόχος του βιβλίου είναι να γίνει ένα φιλικό και χρήσιμο εργαλείο για φοιτητές, διδάσκοντες και επαγγελματίες αναφορικά με τις θεμελιώδεις έννοιες, αξίες και μεθοδολογίες της χρηματοοικονομικής λογιστικής. Ελπίζουμε το μέλλον να δικαιώσει τις προσδοκίες μας.
Μεθοδολογία
Για την καλύτερη κατανόηση υπάρχει στην αρχή του βιβλίου γλωσσάριο Βασικών Όρων Χρηματοοικονομικής Λογιστικής στο οποίο παρουσιάζονται ορισμοί και έννοιες όρων που χρησιμοποιούνται μέσα στο βιβλίο.
Η οργάνωση της ύλης έχει σχεδιαστεί ώστε να καθοδηγεί τον αναγνώστη βήμα προς βήμα. Κάθε κεφάλαιο ξεκινάει με τον προσδιορισμό των προσδοκώμενων μαθησιακών αποτελεσμάτων, των δεξιοτήτων και των γνώσεων που πρόκειται να αποκτηθούν, διευκρινίζοντας παράλληλα τις απαιτούμενες προϋπάρχουσες γνώσεις. Πριν την ανάλυση των επιμέρους ενοτήτων του εκάστοτε κεφαλαίου, παρατίθενται τα Κομβικά Σημεία σε απλή γλώσσα. Πρόκειται για μια ουσιαστική προεπισκόπηση των βασικών πυλώνων του κεφαλαίου, που επιτρέπει στον αναγνώστη να εξοικειωθεί άμεσα με τις κεντρικές έννοιες, πριν εμβαθύνει στην ανάλυση των επόμενων ενοτήτων. Στο τέλος κάθε κεφαλαίου, πέρα από τη σύνοψη και τα τελικά συμπεράσματα, παρέχεται μια ποικιλία εργαλείων αξιολόγησης –από ερωτήσεις κρίσεως και πολλαπλής επιλογής έως λυμένες ασκήσεις και σύντομα κουίζ–, εξασφαλίζοντας τη μετάβαση από τη θεωρητική κατανόηση στην πρακτική εφαρμογή.
Σε κάθε κεφάλαιο η θεωρητική ανάλυση πλαισιώνεται από πλήθος πινάκων, διαγραμμάτων και εικόνων, υπηρετώντας την πεποίθηση ότι «μια εικόνα ισούται με χίλιες λέξεις».
Σε ποιους απευθύνεται
Το βιβλίο αυτό απευθύνεται σε προπτυχιακούς και μεταπτυχιακούς φοιτητές και σε διδάσκοντες της χρηματοοικονομικής λογιστικής, καθώς επίσης σε επαγγελματίες της λογιστικής, στελέχη λογιστηρίων και οικονομικών διευθύνσεων επιχειρήσεων, σε οικονομικούς αναλυτές, αλλά και σε κάθε αναγνώστη που επιθυμεί να κατανοήσει τις εισαγωγικές έννοιες και τα θεμελιώδη στοιχεία του θέματος.
Δομή του βιβλίου
Το βιβλίο αποτελείται από δώδεκα (12) κεφάλαια, οργανωμένα σε δύο ενότητες με συγκεκριμένη παιδαγωγική λογική. Στην πρώτη ενότητα (Κεφάλαια 1-7), ο αναγνώστης γνωρίζει αρχικά το σύστημα στο σύνολό του:
βλέπει τις χρηματοοικονομικές καταστάσεις ως τελικό αποτέλεσμα και κατανοεί τη στρατηγική τους σημασία για τη διοίκηση, πριν εμβαθύνει στον μηχανισμό που τις παράγει. Στη δεύτερη ενότητα (Κεφάλαια 8–12), αποκαλύπτεται η «μηχανή» της λογιστικής: οι αρχές, το διπλογραφικό σύστημα, το λογιστικό κύκλωμα και τα Πρότυπα. Αυτή η επιλογή δεν είναι τυχαία, καθώς ο αναγνώστης μαθαίνει πρώτα «τι» παράγει η λογιστική και «γιατί» έχει σημασία, και μετά «πώς» παράγεται. Έτσι αποφεύγεται η κλασική παγίδα των λογιστικών εγχειριδίων να χαθεί ο αναγνώστης στις τεχνικές λεπτομέρειες προτού κατανοήσει το ευρύτερο πλαίσιο και το περιεχόμενό του.
Συγκεκριμένα, το πρώτο κεφάλαιο καλύπτει εισαγωγικά ζητήματα της χρηματοοικονομικής λογιστικής πληροφόρησης. Το δεύτερο κεφάλαιο ασχολείται με τον Ισολογισμό της επιχείρησης. Το τρίτο κεφάλαιο πραγματεύεται την Κατάσταση Αποτελεσμάτων Χρήσης. Το τέταρτο κεφάλαιο παρουσιάζει τον Πίνακα Μεταβολής της Καθαρής Θέσης (Ιδίων Κεφαλαίων). Το πέμπτο κεφάλαιο αναλύει την Κατάσταση Ταμειακών Ροών. Το έκτο κεφάλαιο αφιερώνεται στις Σημειώσεις (Notes) των χρηματοοικονομικών καταστάσεων. Το έβδομο κεφάλαιο διερευνά τις συσχετίσεις μεταξύ λογιστικών καταστάσεων. Το όγδοο κεφάλαιο πραγματεύεται τις θεμελιώδεις λογιστικές αρχές. Το ένατο κεφάλαιο αναλύει τα λογιστικά γεγονότα και τον μετασχηματισμό της λογιστικής ισότητας. Το δέκατο κεφάλαιο παρουσιάζει το λογιστικό κύκλωμα, τους λογαριασμούς, τα λογιστικά βιβλία και τις λογιστικές εγγραφές. Το ενδέκατο κεφάλαιο καλύπτει την ολοκλήρωση του λογιστικού κυκλώματος, τις λογιστικές εργασίες τέλους χρήσης και τη δημοσίευση των λογιστικών κατα-στάσεων. Tέλος, το δωδέκατο και τελευταίο κεφάλαιο αφιερώνεται στα Λογιστικά Πρότυπα: Ελληνικά Λογιστικά Πρότυπα (ΕΛΠ), Διεθνή Πρότυπα Χρηματοοικονομικής Αναφοράς (ΔΠΧΑ) και Ελληνικό Γενικό Λογιστικό Σχέδιο (ΕΓΛΣ).
Υλικό υποστήριξης του διδάσκοντα
Για τη διδασκαλία του βιβλίου διατίθενται διαφάνειες (slides). Όσοι από τους διδάσκοντες το επιθυμούν, μπορούν να επικοινωνούν απευθείας με τους συγγραφείς.
Ευχαριστίες
Θα θέλαμε να ευχαριστήσουμε θερμά τους προπτυχιακούς και τους μεταπτυχιακούς φοιτητές του Τμήματος Διοίκησης Επιχειρήσεων του Πανεπιστημίου Πατρών, οι οποίοι με τις ερωτήσεις, τις απορίες και τις δημιουργικές παρατηρήσεις τους έδωσαν σημαντική ώθηση στη συγγραφή του βιβλίου. Αντίστοιχες ευχαριστίες οφείλουμε και στους φοιτητές των άλλων Πανεπιστημιακών Τμημάτων όπου κατά καιρούς έχουμε διδάξει το μάθημα της Χρηματοοικονομικής Λογιστικής.
Αισθανόμαστε την ανάγκη να ευχαριστήσουμε από καρδιάς τις Εκδόσεις Μπένου για την αμέριστη συμβουλευτική και πολυεπίπεδη υποστήριξή τους, η οποία αναντίρρητα πηγάζει από την απεριόριστη αγάπη τους στο βιβλίο και στη δουλειά τους γενικότερα και η οποία τους τοποθετεί στους ηγέτες του συγκεκριμένου κλάδου.
Ιδιαίτερη μνεία και ευχαριστίες ανήκουν στον υποψήφιο Διδάκτορα Λογιστικής του Τμήματος Διοίκησης Επιχειρήσεων του Πανεπιστημίου Πατρών, κ. Νικηφόρο Γιακουμέλο. Οι διεξοδικές χειρόγραφες επισημάνσεις του επί των κεφαλαίων του βιβλίου, προϊόν της σχολαστικής του ματιάς αλλά και του σπάνιου συνδυασμού άρτιας θεωρητικής κατάρτισης και επαγγελματικής εμπειρίας στον κλάδο της Λογιστικής, συνέβαλαν καθοριστικά στην επιστημονική και πρακτική αρτιότητα του τελικού αποτελέσματος.
Ευχαριστούμε επίσης τη φοιτήτρια Αθανασία Γεωργοπούλου, η οποία παρακολούθησε στενά τη συγγραφική διαδικασία, αφουγκράστηκε το πνεύμα του βιβλίου και ανέπτυξε με το χέρι την ιδέα του εξωφύλλου. Παράλληλα, εκφράζουμε εκ των προτέρων την ευγνωμοσύνη μας στους μελλοντικούς αναγνώστες, φοιτητές και διδάσκοντες που θα εμπιστευτούν και θα τιμήσουν το παρόν σύγγραμμα.
Ολοκληρώνοντας, αναφέρουμε ότι αναπόφευκτα στο παρόν βιβλίο θα υπάρχουν κάποιες παραλείψεις, σφάλματα και ατέλειες για τις οποίες ευθυνόμαστε αποκλειστικά εμείς οι συγγραφείς. Θα είμαστε ευγνώμονες σε όσους επικοινωνήσουν μαζί μας για να αναφέρουν παραλείψεις, προτάσεις βελτίωσης, αλλά και θετικά ή αρνητικά σχόλια, βοηθώντας μας στη συνεχή εξέλιξη αυτού του έργου.
Με δεδομένη την ύλη αυτού του βιβλίου, οι συγγραφείς του θεωρούν ότι τα όποια λάθη ή παραλείψεις του οφείλονται αποκλειστικά σε αυτούς και δηλώνουν ότι οι όποιες αναγκαίες διορθώσεις, προσαρμογές και προσθήκες θα καλυφθούν σε μια επόμενη έκδοσή του.
Ρίο Πάτρας, Ιούλιος
Ελευθέριος Αγγελόπουλος – Αντώνιος Γεωργόπουλος
Περιεχόμενα
Πίνακας Συντμήσεων Όρων 15
Γλωσσάριο Βασικών Όρων Χρηματοοικονομικής Λογιστικής 17
Πρόλογος Συγγραφέων 37
ΚΕΦΑΛΑΙΟ 1
ΤΥΠΟΙ ΛΟΓΙΣΤΙΚΗΣ ΠΛΗΡΟΦΟΡΗΣΗΣ
1.1. Μαθησιακά Αποτελέσματα, Δεξιότητες, Προαπαιτούμενες Γνώσεις 47
1.2. Τα Κομβικά Σημεία με Απλά Λόγια 47
1.3. Λογιστική Πληροφόρηση 49
1.4. Ιστορική Αναδρομή 54
1.5. Κλάδοι της Λογιστικής Επιστήμης 60
1.6. Χαρακτηριστικά των Λογιστικών Πληροφοριών 67
1.7. Χρήστες των Λογιστικών Πληροφοριών 67
1.8. Επιχειρησιακό Μέγεθος, Νομική Μορφή και Είδη Ανάλυσης των Λογιστικών Καταστάσεων 73
1.9. Οι Λογιστικές Καταστάσεις 79
1.10. Σύνοψη – Συμπεράσματα 88
1.11. Ερωτήσεις – Aπαντήσεις 91
1.12. Ερωτήσεις Σωστού-Λάθους 101
1.13. Ερωτήσεις Πολλαπλής Επιλογής 103
1.14. Λυμένες Ασκήσεις 105
ΚΕΦΑΛΑΙΟ 2
ΙΣΟΛΟΓΙΣΜΟΣ
2.1. Μαθησιακά Αποτελέσματα, Δεξιότητες, Προαπαιτούμενες Γνώσεις 115
2.2. Τα Κομβικά Σημεία με Απλά Λόγια 115
2.3. Εννοιολογικές Προσεγγίσεις του Ισολογισμού 118
2.4. Η Λογιστική Ισότητα ως Βασική Εξίσωση του Ισολογισμού 120
2.5. Δομή του Ισολογισμού και Κατηγοριοποιήσεις Ομάδων του Ενεργητικού και του Παθητικού 123
2.5.1. Κατηγοριοποίηση των ομάδων του ενεργητικού 124
2.5.2. Κατηγοριοποίηση των ομάδων του παθητικού 129
2.6. Κατάρτιση του Ισολογισμού και Μορφές του 139
2.6.1. Βήματα κατάρτισης του ισολογισμού 139
2.6.2. Είδη του ισολογισμού 142
2.6.3. Μορφές απεικόνισης του ισολογισμού 143
2.7. Χρησιμότητα του Ισολογισμού 144
2.8. Κλαδική Διαφοροποίηση του Ισολογισμού 145
2.9. Ειδικά Θέματα Ισολογισμού 152
2.9.1. Μακροπρόθεσμα πάγια στοιχεία 152
2.9.2. Κυκλοφορούν ενεργητικό: Αποθέματα 161
2.9.3. Κυκλοφορούν ενεργητικό: Απαιτήσεις 164
2.9.4. Κυκλοφορούν ενεργητικό: Μετρητά και ισοδύναμα μετρητών 167
2.9.5. Κυκλοφορούν ενεργητικό: Εμπορεύσιμοι τίτλοι 168
2.9.6. Κυκλοφορούν ενεργητικό: Προπληρωμένα έξοδα 170
2.9.7. Παθητικό: Καθαρή θέση/ Ίδια κεφάλαια 171
2.9.8. Παθητικό: Υποχρεώσεις προς τρίτους 176
2.10. Περιορισμοί του Ισολογισμού 182
2.11. Προβλήματα Μέτρησης του Ισολογισμού 184
2.11.1. Προβλήματα στη μέτρηση του ενεργητικού 184
2.11.2. Προβλήματα στη μέτρηση του παθητικού 187
2.12. Λογιστικά Λάθη του Ισολογισμού 189
2.13. Υποχρεώσεις εκτός Ισολογισμού 190
2.14. Σύνοψη – Συμπεράσματα 192
2.15. Ερωτήσεις – Απαντήσεις 194
2.16. Ερωτήσεις Σωστού-Λάθους 200
2.17. Ερωτήσεις Πολλαπλής Επιλογής 201
2.18. Λυμένες Ασκήσεις 207
2.19. Κουίζ 221
ΚΕΦΑΛΑΙΟ 3
ΑΠΟΤΕΛΕΣΜΑΤΑ ΧΡΗΣΗΣ
3.1. Μαθησιακά Αποτελέσματα, Δεξιότητες, Προαπαιτούμενες Γνώσεις 227
3.2. Τα Κομβικά Σημεία με Απλά Λόγια 227
3.3. Εννοιολογικές Προσεγγίσεις και Αποσαφηνίσεις του Αποτελέσματος Χρήσης 232
3.3.1. Βασικός ορισμός του αποτελέσματος χρήσης 232
3.3.2. Αναγνώριση εσόδων και εξόδων 235
3.4. Συστατικά Στοιχεία και Δομή της Κατάστασης Αποτελεσμάτων Χρήσης 237
3.4.1. Συστατικά στοιχεία της κατάστασης αποτελεσμάτων χρήσης 237
3.4.2. Αποτέλεσμα χρήσης και ίδια κεφάλαια 247
3.4.3. Δομή της κατάστασης αποτελεσμάτων χρήσης (ΚΑΧ) 249
3.4.4. Τυποποιημένο υπόδειγμα κατάστασης αποτελεσμάτων χρήσης 251
3.4.5. EBIT και EBITDA: Δείκτες λειτουργικής κερδοφορίας 253
3.5. Εξειδίκευση της ΚΑΧ με Βάση τα Λογιστικά Πρότυπα: Ε.Γ.Λ.Σ., Ε.Λ.Π., Δ.Π.Χ.Α. 255
3.5.1. Το Ε.Γ.Λ.Σ. και η κατάσταση αποτελεσμάτων 255
3.5.2. Τα Ελληνικά Λογιστικά Πρότυπα (Ε.Λ.Π.) και η κατάσταση αποτελεσμάτων 257
3.5.3. Τα Δ.Π.Χ.Α. και η κατάσταση αποτελεσμάτων 258
3.5.4. Συγκριτική ανάλυση: Ε.Γ.Λ.Σ. – Ε.Λ.Π. – Δ.Π.Χ.Α. 262
3.6. Σύνδεση της ΚΑΧ με Άλλες Λογιστικές Καταστάσεις 264
3.6.1. Σύνδεση του αποτελέσματος χρήσης με τον ισολογισμό 264
3.6.2. Σύνδεση του αποτελέσματος χρήσης με τις ταμειακές ροές και τη βιωσιμότητα 265
3.7. Ποιότητα Κερδών, Χειραγώγηση Αποτελέσματος Χρήσης και Συνέπειες 266
3.7.1. Ποιότητα λογιστικών κερδών και τακτικές χειραγώγησης 266
3.7.2. Ηθική διάσταση του «υγιούς» αποτελέσματος χρήσης και συνέπειες παραποίησης στοιχείων 268
3.8. Σύνοψη – Συμπεράσματα 270
3.9. Ερωτήσεις – Απαντήσεις 271
3.10. Ερωτήσεις Πολλαπλής Επιλογής 274
3.11. Ερωτήσεις Σωστού-Λάθους 281
3.12. Λυμένες Ασκήσεις 284
3.13. Κουίζ 290
ΚΕΦΑΛΑΙΟ 4
ΠΙΝΑΚΑΣ ΜΕΤΑΒΟΛΗΣ ΚΑΘΑΡΗΣ ΘΕΣΗΣ (ΙΔΙΩΝ ΚΕΦΑΛΑΙΩΝ)
4.1. Μαθησιακά Αποτελέσματα, Δεξιότητες, Προαπαιτούμενες Γνώσεις 293
4.2. Τα Κομβικά Σημεία με Απλά Λόγια 293
4.3. Σύντομες Εννοιολογικές Προσεγγίσεις 298
4.3.1. Τα ίδια κεφάλαια 298
4.3.2. Ο ρόλος του καθαρού αποτελέσματος χρήσης 299
4.4. Πίνακας Μεταβολής Ιδίων Κεφαλαίων 299
4.5. Σχέση του Πίνακα Ιδίων Κεφαλαίων με τη Λογιστική Εξίσωση 302
4.6. Η Αλυσίδα Σύνδεσης των Χρηματοοικονομικών Καταστάσεων 309
4.7. Μεταβολές Καθαρής Θέσης και Στρατηγική 312
4.7.1. Η μερισματική απόφαση: Διανομή vs επανεπένδυση 312
4.7.2. Διεθνή παραδείγματα: Επιτυχίες και αποτυχίες 313
4.7.3. Ελληνική vs διεθνής πρακτική 313
4.8. Σύνοψη – Συμπεράσματα 315
4.9. Ερωτήσεις – Απαντήσεις 316
4.10. Ερωτήσεις Πολλαπλής Επιλογής 319
4.11. Ερωτήσεις Σωστού-Λάθους 325
4.12. Λυμένες Ασκήσεις 327
4.13. Κουίζ 332
ΚΕΦΑΛΑΙΟ 5
ΤΑΜΕΙΑΚΕΣ ΡΟΕΣ
5.1. Μαθησιακά Αποτελέσματα, Δεξιότητες, Προαπαιτούμενες Γνώσεις 335
5.2. Τα Κομβικά Σημεία με Απλά Λόγια 336
5.3. Εισαγωγή στις Ταμειακές Ροές 340
5.4. Κατηγορίες Ταμειακών Ροών 341
5.5. Δομή της Κατάστασης Ταμειακών Ροών 345
5.5.1. Θεωρητικό πλαίσιο και ρυθμιστικές απαιτήσεις 345
5.5.2. Βασική δομή της ΚΤΡ 346
5.5.3. Σύνδεση ΚΤΡ με ισολογισμό 347
5.6. Ταμειακές Ροές από Λειτουργικές Δραστηριότητες (CFO). 348
5.6.1. Άμεση μέθοδος (Direct method). 350
5.6.2. Έμμεση μέθοδος (Indirect method). 350
5.7. Ταμειακές Ροές από Επενδυτικές Δραστηριότητες (CFI). 353
5.8. Ταμειακές Ροές από Χρηματοδοτικές Δραστηριότητες (CFF). 354
5.9. Παραδείγματα Ταμειακών Ροών με Λογιστικές Εγγραφές 355
5.10. Σύνδεση της ΚΤΡ με Άλλες Χρηματοοικονομικές Καταστάσεις 359
5.10.1. Σύνδεση με τον ισολογισμό 360
5.10.2. Σύνδεση με την κατάσταση αποτελεσμάτων χρήσης 362
5.10.3. Σύνδεση με την κατάσταση μεταβολών ιδίων κεφαλαίων 363
5.10.4. Ολοκληρωμένο παράδειγμα διασύνδεσης της ΚΤΡ με τον Ισολογισμό και την ΚΑΧ 364
5.11. Στρατηγική Σημασία των Ταμειακών Ροών 370
5.11.1. Ποιότητα κερδών: Πραγματικά ή λογιστικά κέρδη; 371
5.11.2. Αποκάλυψη της επενδυτικής στρατηγικής 372
5.11.3. Κεφαλαιακή διάρθρωση και μερισματική πολιτική 372
5.11.4. Ελεύθερες ταμειακές ροές (Free Cash Flow) 373
5.11.5. Προειδοποιητικά σημεία και κόκκινες σημαίες 373
5.12. Σύνοψη – Συμπεράσματα 374
5.13. Ερωτήσεις – Απαντήσεις 376
5.14. Λυμένες Ασκήσεις – Case Studies 383
ΚΕΦΑΛΑΙΟ 6
ΠΡΟΣΑΡΤΗΜΑ ΧΡΗΜΑΤΟΟΙΚΟΝΟΜΙΚΩΝ ΚΑΤΑΣΤΑΣΕΩΝ
6.1. Μαθησιακά Αποτελέσματα, Δεξιότητες, Προαπαιτούμενες Γνώσεις 403
6.2. Τα Κομβικά Σημεία με Απλά Λόγια 404
6.3. Εισαγωγή στο Προσάρτημα: Έννοια, Σκοπός, Χρησιμότητα 407
6.4. Κατηγορίες Σημειώσεων 408
6.5. Βασικοί Λόγοι για την Ανάγνωση των Σημειώσεων 410
6.6. Ειδικές Περιοχές Γνωστοποιήσεων στις Σημειώσεις 412
6.7. Σύνδεση με Λογιστικές Καταστάσεις 413
6.8. Στρατηγική Σημασία για τη Βιωσιμότητα 416
6.9. Το Προσάρτημα Σύμφωνα με τα Ελληνικά Λογιστικά Πρότυπα (ΕΛΠ) και τα ΔΠΧΑ/IFRS –
Συγκριτική Προσέγγιση 417
6.10. Ερωτήσεις-Κλειδιά για το Προσάρτημα Κάθε Επιχείρησης 422
6.11. Σύνοψη – Συμπεράσματα 424
6.12. Ερωτήσεις – Απαντήσεις 424
6.13. Ερωτήσεις Πολλαπλής Επιλογής 426
6.14. Ερωτήσεις Σωστού-Λάθους 428
6.15. Λυμένες Ασκήσεις 430
6.16. Κουίζ 435
ΚΕΦΑΛΑΙΟ 7
ΟΙ ΣΥΣΧΕΤΙΣΕΙΣ ΤΩΝ ΛΟΓΙΣΤΙΚΩΝ ΚΑΤΑΣΤΑΣΕΩΝ
7.1. Μαθησιακά Αποτελέσματα, Δεξιότητες, Προαπαιτούμενες Γνώσεις 437
7.2. Tα Κομβικά Σημεία με Απλά Λόγια 438
7.3. Εισαγωγή: Το Χρονικό της Επιχειρηματικής Αφήγησης (Business Storytelling) 441
7.4. Το Δίκτυο των Τεσσάρων Λογιστικών Καταστάσεων 442
7.5. Συνήθη Λάθη στην Ερμηνεία των Συσχετίσεων των Λογιστικών Καταστάσεων 458
7.6. Σύνοψη – Συμπεράσματα 459
7.7. Ερωτήσεις – Απαντήσεις 460
7.8. Ερωτήσεις Πολλαπλής Επιλογής 463
7.9. Ερωτήσεις Σωστού-Λάθους 466
7.10. Λυμένες Ασκήσεις 468
7.11. Κουίζ 475
ΚΕΦΑΛΑΙΟ 8
ΘΕΜΕΛΙΩΔΕΙΣ ΛΟΓΙΣΤΙΚΕΣ ΑΡΧΕΣ
8.1. Μαθησιακά Αποτελέσματα, Δεξιότητες, Προαπαιτούμενες Γνώσεις 479
8.2. Τα Κομβικά Σημεία με Απλά Λόγια 479
8.3. Συνοπτική Παρουσίαση των Θεμελιωδών Λογιστικών Αρχών 485
8.4. Θεμελιώδης Λογιστικές Αρχές και Ελεγκτική Διαδικασία 487
8.5. Ανάλυση των Επιμέρους Θεμελιωδών Λογιστικών Αρχών 488
8.5.1. Η αρχή της λογιστικής οντότητας ή η αρχή της λογιστικής μονάδας
(Accounting entity principle) 488
8.5.2. Η αρχή της συνέχειας της επιχειρηματικής δραστηριότητας (Going concern principle). 489
8.5.3. Η αρχή της περιοδικότητας (Periodicity principle). 489
8.5.4. H αρχή της χρηματικής μέτρησης ή η αρχή της νομισματικής μονάδας
(Monetary unit principle). 490
8.5.5. Η αρχή της σταθερότητας της νομισματικής μονάδας
(Stability of monetary unit principle) 491
8.5.6. Η αρχή του ιστορικού κόστους (Historical cost principle). 491
8.5.7. Η αρχή της αντικειμενικότητας και της επαληθευσιμότητας (Objectivity and verifiability principle) 493
8.5.8. Η αρχή της αναγνώρισης ή της πραγματοποίησης εσόδων (Revenue recognition
or realization principle) 493
8.5.9. Η αρχή της συσχέτισης των εσόδων με τα έξοδα (Matching principle). 494
8.5.10. Η αρχή της αυτοτέλειας των χρήσεων (Accrual principle) 499
8.5.11. Η αρχή της συνέπειας (Consistency principle) 500
8.5.12. Η αρχή της συντηρητικότητας (Conservatism principle) 501
8.5.13. Η αρχή της επαρκούς ή πλήρους αποκάλυψης (Adequate or full disclosure principle) 501
8.5.14. Η αρχή της ουσίας των λογιστικών πληροφοριών (The principle of substance). 502
8.5.15. Παραδείγματα των θεμελιωδών λογιστικών αρχών 502
8.6. Εσωτερικές Συσχετίσεις των Λογιστικών Αρχών και Βαθμός Σημαντικότητας 510
8.6.1. Συσχετίσεις μεταξύ των 14 λογιστικών αρχών 511
8.6.2. Βαθμός σημαντικότητας και εξάρτηση των λογιστικών αρχών 513
8.7. Από τη Θεωρία στην Πράξη: Case Studies & Εφαρμογές 517
8.7.1. Case study: Folli Follie 517
8.7.2. Mini case studies – Πρακτικά σενάρια 522
8.8. Σύνοψη – Συμπεράσματα 532
8.9. Ερωτήσεις – Απαντήσεις 533
8.10. Ερωτήσεις Πολλαπλής Επιλογής 535
8.11. Ερωτήσεις Σωστού-Λάθους 540
8.12. Λυμένες Ασκήσεις 546
8.13. Κουίζ 554
ΚΕΦΑΛΑΙΟ 9
ΛΟΓΙΣΤΙΚΟ ΓΕΓΟΝΟΣ – ΜΕΤΑΣΧΗΜΑΤΙΣΜΟΣ ΤΗΣ ΛΟΓΙΣΤΙΚΗΣ ΙΣΟΤΗΤΑΣ
9.1. Μαθησιακά Αποτελέσματα, Δεξιότητες, Προαπαιτούμενες Γνώσεις 557
9.2. Τα Κομβικά Σημεία με Απλά Λόγια 557
9.3. Έννοια και Χαρακτηριστικά του Λογιστικού Γεγονότος 559
9.4. Κατηγοριοποίηση Λογιστικών Γεγονότων 560
9.5. Η Δυναμική Σχέση του Λογιστικού Γεγονότος με τη Λογιστική Ισότητα 561
9.6. Η Μέθοδος των Διαδοχικών Ισολογισμών 564
9.7. Λογιστικά Γεγονότα και Λογιστικές Καταστάσεις 569
9.8. Στρατηγική Ανάλυση και Παρακολούθηση Λογιστικών Γεγονότων 571
9.9. Λογιστικά Γεγονότα και Διεθνή Πρότυπα Χρηματοοικονομικής Αναφοράς 572
9.10. Σύνοψη – Συμπεράσματα 574
9.11. Ερωτήσεις – Απαντήσεις 578
9.12. Ερωτήσεις Πολλαπλής Επιλογής 581
9.13. Ερωτήσεις Σωστού-Λάθους 586
9.14. Λυμένες Ασκήσεις 588
9.15. Κουίζ 597
ΚΕΦΑΛΑΙΟ 10
ΛΟΓΙΣΤΙΚΟ ΚΥΚΛΩΜΑ: Ο ΛΟΓΑΡΙΑΣΜΟΣ, ΤΟ ΗΜΕΡΟΛΟΓΙΟ, ΤΟ ΓΕΝΙΚΟ ΚΑΘΟΛΙΚΟ ΚΑΙ ΤΟ ΙΣΟΖΥΓΙΟ
10.1. Μαθησιακά Αποτελέσματα, Δεξιότητες, Προαπαιτούμενες Γνώσεις 605
10.2. Τα Κομβικά Σημεία με Απλά Λόγια 605
10.3. Τα Λογιστικά Βιβλία της Επιχείρησης 611
10.4. Εισαγωγή στο Λογιστικό Κύκλωμα 616
10.4.1. Λογιστικό γεγονός (παραστατικό) 617
10.4.2. Λογαριασμός 618
10.4.2.1. Έννοια και μεταβολή του λογαριασμού 618
10.4.2.2. Διακρίσεις λογαριασμών 618
10.4.3. Χρέωση και πίστωση 620
10.4.4. Το ημερολόγιο 624
10.4.5. Το γενικό καθολικό 627
10.4.6. Το ισοζύγιο 630
10.4.6.1. Έννοια και ρόλος του ισοζυγίου 630
10.4.6.2. Μορφές ισοζυγίου 630
10.4.6.3. Ένταξη στο λογιστικό κύκλωμα 633
10.4.6.4. Έλεγχος του λογιστικού κυκλώματος 634
10.4.7. Ολοκληρωμένα παραδείγματα: Από το λογιστικό γεγονός στις λογιστικές καταστάσεις 635
10.4.8. Σύνδεση με το myDATA: Η ελληνική ψηφιακή πραγματικότητα στο λογιστικό κύκλωμα 644
10.5. Σύνοψη – Συμπεράσματα 647
10.6. Ερωτήσεις – Απαντήσεις 649
10.7. Eρωτήσεις Πολλαπλής Επιλογής 655
10.8. Ερωτήσεις Σωστού-Λάθους 659
10.9. Λυμένες Ασκήσεις 662
10.10. Κουίζ 682
ΚΕΦΑΛΑΙΟ 11
ΛΟΓΙΣΤΙΚΟ ΚΥΚΛΩΜΑ – ΟΛΟΚΛΗΡΩΣΗ
11.1. Μαθησιακά Αποτελέσματα, Δεξιότητες, Προαπαιτούμενες Γνώσεις 691
11.2. Τα Κομβικά Σημεία με Απλά Λόγια 692
11.3. Από την Θεωρία στην Πράξη: Ολοκληρωμένη Ανάλυση του Λογιστικού Κύκλου 695
11.4. Λογιστικά Σφάλματα: Πρακτική Διαχείριση 711
11.5. Η Σύγχρονη Διάσταση του Λογιστικού Κύκλου 714
11.6. Σύνοψη – Συμπεράσματα 716
11.7. Ερωτήσεις – Απαντήσεις 717
11.8. Ερωτήσεις Πολλαπλής Επιλογής 720
11.9. Ερωτήσεις Σωστού-Λάθους 723
11.10. Λυμένες Ασκήσεις 724
11.11. Κουιζ 731
ΚΕΦΑΛΑΙΟ 12
ΛΟΓΙΣΤΙΚΣ ΠΡΟΤΥΠΑ – ΕΓΛΣ, ΕΛΠ ΚΑΙ ΔΛΠ/ΔΠΧΑ
12.1. Μαθησιακά Αποτελέσματα, Δεξιότητες, Προαπαιτούμενες Γνώσεις 733
12.2. Τα Κομβικά Σημεία με Απλά Λόγια 734
12.3. Η Λογιστική Τυποποίηση 739
12.4. Το Πλαίσιο της Θεσμικής Αλλαγής στην Ελλάδα 740
12.5. Το Ελληνικό Γενικό Λογιστικό Σχέδιο (ΕΓΛΣ) 741
12.5.1. Ιστορικό και νομοθετικό πλαίσιο 741
12.5.2. Δομή και ομαδοποίηση λογαριασμών 741
12.6. Τα Ελληνικά Λογιστικά Πρότυπα (ΕΛΠ) 742
12.7. Τα Διεθνή Λογιστικά Πρότυπα (ΔΛΠ) και τα Διεθνή Πρότυπα Χρηματοοικονομικής
Αναφοράς (ΔΠΧΑ) – Το Παγκόσμιο Πλαίσιο 744
12.7.1. Ιστορική εξέλιξη και φιλοσοφία 745
12.7.2. Το εννοιολογικό πλαίσιο των ΔΠΧΑ 746
12.8. Συγκριτική Ανάλυση ΕΛΠ και ΔΠΧΑ 748
12.8.1. Φιλοσοφικές διαφορές των ΕΛΠ και ΔΠΧΑ 748
12.8.2. Διαφορές σε βασικά θέματα 748
12.8.3. Case studies: Σύγκριση ΕΛΠ και ΔΠΧΑ 751
12.9. Πρακτικός Οδηγός Επιλογής Λογιστικού Πλαισίου 756
12.10. Βασικές Αρχές και Εφαρμογές ΕΛΠ και ΔΠΧΑ 759
12.10.1. Ελληνικά λογιστικά πρότυπα (ΕΛΠ) – Νόμος 4308/2014 759
12.10.2. Διεθνή πρότυπα χρηματοοικονομικής αναφοράς (ΔΠΧΑ/IFRS). 769
12.11. Σύνοψη – Συμπεράσματα 786
12.12. Ερωτήσεις – Απαντήσεις 787
12.13. Ερωτήσεις Πολλαπλής Επιλογής 789
12.14. Ερωτήσεις Σωστού-Λάθους 791
12.15. Λυμένες Ασκήσεις 792
12.16. Κουίζ 799
ΒΙΒΛΙΟΓΡΑΦΙΑ 805